6 ноября 2026 г.
Внешняя торговля выросла, а инфляция незначительно ускорилась. Дайджест

Собрали важные новости для бизнеса Беларуси.
Внешняя торговля Беларуси выросла на 20,9%
Внешнеторговый оборот товаров Беларуси в январе-сентябре 2026 года составил почти $77,45 млрд. По сравнению с аналогичным периодом прошлого года он увеличился на 20,9% в текущих ценах, следует из данных Белстата.
Экспорт товаров достиг $36,77 млрд, прибавив 22,9% к уровню января-сентября 2025 года. Импорт составил $40,67 млрд, или +19,2% к прошлогоднему показателю.
Торговое сальдо сложилось отрицательным: импорт превысил экспорт на $3,9 млрд. Это структурная особенность белорусской внешней торговли: страна традиционно больше ввозит, чем вывозит, покрывая дефицит в том числе за счет экспорта услуг.
Почему это важно для бизнеса:
Высокая активность на внешних рынках. Темпы роста экспорта (+22,9%) указывают на то, что белорусские производители продолжают находить новые ниши и логистические цепочки для сбыта продукции за рубежом. Перспективы конкретного направления следует проверять по грузопотокам и запросам клиентов.
Стоимость импортного сырья и комплектующих. Рост импорта на 19,2% говорит о высоком спросе на ввозимые товары - оборудование, сырье, запчасти, потребительские товары. Для компаний, зависящих от импорта, это может означать более высокую конкуренцию за поставки и валютные ресурсы.
Давление на курс и валютную ликвидность. Устойчивый дефицит торгового баланса (почти $3,9 млрд за девять месяцев) создает дополнительную нагрузку на валютный рынок страны, что потенциально влияет на курс белорусского рубля и доступность валюты для расчетов по импортным контрактам.
Рекомендации для собственников и руководителей:
Пересмотрите валютные риски. Если бизнес зависит от импортных закупок, заложите в бюджет возможные колебания курса и рассмотрите диверсификацию поставщиков, в том числе внутри страны и в рамках ЕАЭС. Сравните альтернативных поставщиков по полной стоимости, качеству, валюте цены, срокам и надежности расчетов.
Изучите экспортные ниши. Рост внешнеторгового оборота создает спрос на сопутствующие услуги – логистику, сертификацию, упаковку, цифровые решения для экспортеров. Оцените, можно ли встроить продукт или услугу компании в цепочки крупных экспортеров.
Укрепляйте финансовую подушку в валюте. В условиях сохраняющегося дефицита торгового баланса стоит заранее формировать резервы в иностранной валюте для расчетов по контрактам и минимизации рисков при возможных регуляторных изменениях.
Инфляция незначительно ускорилась в III квартале
Как следует из отчета Нацбанка, после замедления инфляционных процессов в первом полугодии 2026 года в III квартале инфляция незначительно увеличилась. В сентябре прирост потребительских цен в годовом выражении составил 4,6%, тогда как в июне было 4,3%.
Постепенно замедлялся рост цен в продовольственном сегменте, что в значительной мере было нивелировано ускоренным удорожанием непродовольственных товаров.
Медленнее всего росли цены на мясо и мясные продукты, кофе, а также кондитерские изделия. В непродовольственном сегменте активнее всего дорожали легковые автомобили и запчасти, а также одежда, мебель, электротовары и товары бытовой химии.
В сентябре годовой прирост административно регулируемых цен и тарифов составил 7% против 6,6% в июне. В III квартале повысили административно регулируемые цены (тарифы) на моторное топливо, услуги образования, а также горячее водоснабжение в сфере жилищно-коммунального хозяйства.
Также в III квартале розничный товарооборот вырос на 10,6% по отношению к аналогичному кварталу прошлого года (в II квартале было 9%). В непродовольственном сегменте сохраняются ускоренные темпы роста товарооборота – 14,7% в отчетном квартале против 12,1% в II квартале. По-прежнему это во многом связано с сохранением привлекательных условий автокредитования.
Почему это важно для бизнеса:
Неоднородная картина в продовольственном сегменте. Замедление роста цен на мясо, кофе и кондитерские изделия – хорошая новость для продуктовой розницы и общепита. Однако оно может быть неустойчивым: эффект связан с временными факторами (урожай, мировые цены). Не стоит закладывать текущее замедление в долгосрочные ценовые стратегии. Для розницы и общепита важно сопоставить динамику цен реализации с фактическими закупочными затратами.
Давление на операционные издержки. Повышение цен на моторное топливо и коммунальные услуги (горячее водоснабжение) напрямую увеличивает транспортные, складские и общехозяйственные расходы коммерческих компаний.
Оживление розничного товарооборота (особенно непродовольственного) – позитивный сигнал для бизнеса в сфере торговли автомобилями, мебелью, электроникой и одеждой: спрос населения растет, в том числе благодаря доступным автокредитам.
Рекомендации для собственников и руководителей:
Уточните ценовую политику с оглядкой на свою товарную группу. Не ориентируйтесь только на общий показатель инфляции. Сравните динамику закупочных цен по вашим ключевым позициям с официальными индексами. Если ваши поставщики поднимают цены быстрее, чем в среднем по сегменту, ищите альтернативы или пересматривайте ассортимент. Сопоставьте предложения по одинаковым товарам, качеству, объему партии, условиям оплаты и доставки.
Пересмотрите структуру затрат с учетом вероятного роста цен на топливо и коммунальные услуги – заложите резерв в бюджет на IV квартал и на 2027 год.
Обновите политику формирования цен. Если вы работаете в непродовольственном сегменте, используйте высокий спрос для обновления ассортимента, но закладывайте удорожание импорта и запчастей в маржу с учетом действующих норм ценового регулирования. Возможность изменения цены реализации проверяйте по спросу и применимым правилам ценообразования.
Как можно перейти на упрощенную систему налогообложения
В ИМНС по Могилевской области напомнили о необходимых для перехода на УСН условиях.
С 1 октября по 31 декабря 2026 года (включительно) организации вправе представить уведомление о переходе на упрощенную систему налогообложения (далее – УСН) с 1 января 2027 года.
Применять УСН вправе организации, которые одновременно выполняют следующие условия:
численность работников в среднем за первые 9 месяцев 2026 года не превысила 50 человек и валовая выручка нарастающим итогом за этот же период составила не более 2800000 BYN;
отсутствуют ограничения на применение УСН, установленные пунктами 2, 4 статьи 324 Налогового кодекса Республики Беларусь (НК), с учетом положений пункта 3 статьи 324 НК, подпункта 6.1 пункта 6 статьи 327 НК;
с 1 октября по 31 декабря 2026 года (включительно) в налоговый орган по месту постановки на учет представлено уведомление о переходе на УСН по форме согласно приложению 43 к постановлению Министерства по налогам и сборам от 20 января 2026 года №3 «Об исчислении и уплате налогов, сборов (пошлин), иных платежей».
Почему это важно для бизнеса:
УСН может дать существенную экономию на налогах – но только при правильном расчете. Замена налога на прибыль и НДС одним платежом в 6% с выручки выгодна не всем. Для компаний с высокой рентабельностью и большой долей добавленной стоимости УСН почти всегда выигрышна. Для низкорентабельного бизнеса или компаний с большим объемом закупок, где НДС к вычету был значительным, переход может привести к росту налоговой нагрузки. Решение нужно принимать после расчета, а не полагаясь на красивую цифру. Проверьте, как изменение порядка учета НДС повлияет на закупочную стоимость, цену реализации и маржу.
Перейти на УСН можно только с начала календарного года, и сделать это нужно строго в указанный период – с 1 октября по 31 декабря. Пропуск срока означает, что компания будет вынуждена работать на общей системе налогообложения весь 2027 год и подать уведомление для перехода сможет лишь с 2028 года.
Запреты по виду деятельности – скрытый барьер. Многие компании, уверенные, что соответствуют лимитам по выручке и численности, упускают из виду ограничения статьи 324 НК. Например, деятельность, связанная с цифровыми токенами, или отдельные операции с недвижимостью могут закрыть путь на УСН независимо от финансовых показателей.
Рекомендации для собственников и руководителей:
Просчитайте фискальный эффект перехода, а не только ставку. Сравните два сценария: общая система (налог на прибыль 20% + НДС 20% с учетом вычетов) и УСН (6% с выручки без НДС). Рассчитайте итоговые налоги и денежный поток по каждому режиму при одинаковых объемах продаж и сопоставимых условиях ценообразования. Для этого нужны данные о рентабельности, доле материальных затрат и структуре выручки. Если у вас есть импорт из стран ЕАЭС, помните: НДС при ввозе на УСН уплачивается в обычном порядке, и это частая «слепая зона» при планировании.
Не тяните с уведомлением до последних дней декабря. Окно для подачи – с 1 октября по 31 декабря. Технические ошибки в форме, необходимость уточнений или очередь в инспекции в конце года могут стоить вам перехода. Подайте уведомление до начала декабря, чтобы осталось время на исправление возможных замечаний.
Проверьте свой вид деятельности по статье 324 НК. Не ограничивайтесь общими показателями численности персонала и выручки. Откройте пункты 2 и 4 статьи 324 НК и сверьте коды ОКЭД и фактическую деятельность. Если есть сомнения, запросите письменное разъяснение в ИМНС по месту учета до подачи уведомления.
Парк электрокаров и зарядных станций продолжает расти
Количество электромобилей в Беларуси увеличилось в октябре 2026 года на 3,9% по сравнению с сентябрем до 76,5 тыс. единиц. Число электрозарядных станций (ЭЗС) выросло на 6% почти до 2,7 тыс. Об этом сообщила Белорусская ассоциация развития электротранспорта (БЭТА).
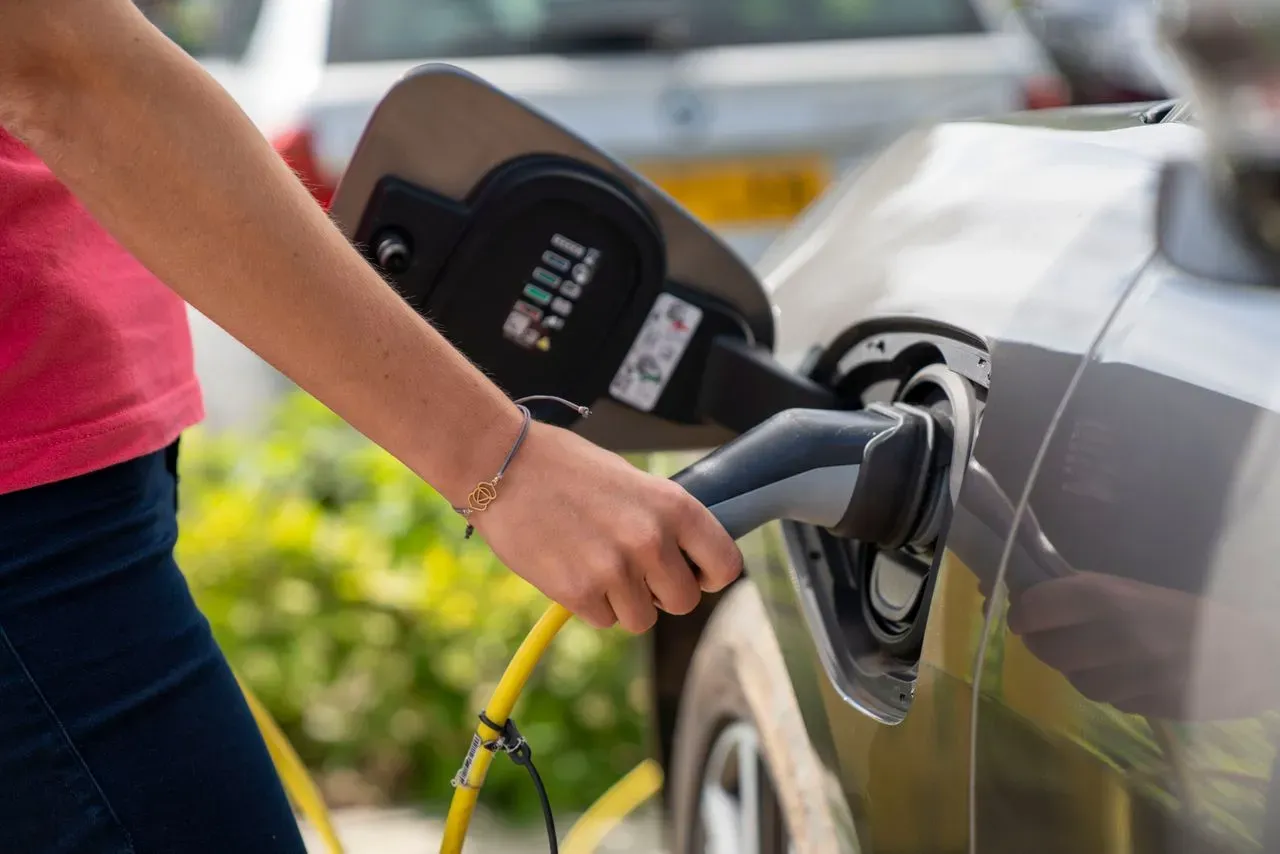
С начала года количество зарегистрированных электромобилей и гибридов выросло на 50,1%, или на 25,6 тыс единиц.
В общем объеме парка автомобилей на новых видах топлива 74,4%, или 56,9 тыс. единиц, составляют электромобили, 25,6%, или 19,6 тыс., – гибриды.
Из общего количества электрозарядных станций 78,2%, или чуть более 2 тыс., приходится на быстрые ЭЗС, 21,8%, или 583, – на медленные.
Почему это важно для бизнеса:
Формируется рынок сопутствующих услуг. Рост парка электромобилей на 50% за год означает, что у бизнеса появляется спрос на диагностику и обслуживание высоковольтных систем, ремонт зарядных портов, подбор запчастей и расходников. Для небольших автосервисов и станций техобслуживания это возможность освоить новую нишу, пока крупные игроки не заняли ее полностью. Объем заказов будет зависеть от возраста машин, гарантийного обслуживания и местной конкуренции.
Оптимизация расходов на корпоративный парк. Предприятия малого и среднего бизнеса активнее переводят доставку, торговых представителей и служебный транспорт на электротягу, что позволяет существенно экономить на топливе и обслуживании.
Развитие инфраструктурных возможностей. Преобладание быстрых зарядных станций открывает перспективы для интеграции бизнеса (например, объектов придорожного сервиса, ритейла, ресторанов и отелей) с сетями зарядки для привлечения автовладельцев.
Рекомендации для собственников и руководителей:
Оцените экономику перевода служебного автопарка на электромобили. Если ваша деятельность связана с частыми городскими разъездами или доставкой, посчитайте потенциальную экономию на топливе в сравнении с ДВС.
Присмотритесь к сервисным компетенциям. Электромобили требуют иного подхода к диагностике и ремонту. Если вы владеете автосервисом, инвестиции в обучение персонала и закупку оборудования для работы с высоковольтными системами могут дать раннее конкурентное преимущество. Рынок услуг только формируется, и спрос будет расти вместе с парком.
Оцените нишу зарядных станций как дополнительный сервис. Если у вас есть парковка, придорожное кафе или магазин с удобным подъездом, установка медленной ЭЗС (до 44 кВт) может стать источником дополнительной выручки и трафика. Перед установкой оцените загрузку, стоимость подключения, оборудование, эксплуатацию и возможные доходы от зарядки и сопутствующих покупок. Уточните в местном исполкоме порядок согласования и требования к размещению – для земель общего пользования действуют отдельные правила.
В МНС разъяснили несколько нюансов законодательства
Министерство по налогам и сборам опубликовало разъяснения и комментарии к отдельным законодательным нормам, актуальным для налоговых агентов, индивидуальных предпринимателей и самозанятых граждан.
Нужно ли подавать сведения о доходах за 9 месяцев 2026 года
В МНС напомнили, что ежеквартальное представление сведений о доходах физических лиц предусмотрено только с 2027 года. По доходам за 2026-й сведения о доходах подаются в два этапа: за 6 и 12 месяцев.
Срок представления сведений за 12 месяцев этого года – не позднее 20 января 2027 года (с учетом изменений, вступающих в силу с 1 января 2027 года). В течение года по действующей форме подают сведения налоговые агенты, прекращающие деятельность 2026 годом.
13 «сотрудников» и 2 млн тюльпанов. Личное подсобное хозяйство как бизнес
Индивидуальный предприниматель получил земельный участок для ведения личного подсобного хозяйства с предоставлением соответствующих льгот и налоговых преференций. Вместо того, чтобы самостоятельно производить продукцию для собственных нужд и продавать ее излишки, он развернул деятельность в поистине промышленных масштабах.
ИП начал ввозить в Беларусь луковицы тюльпанов, выращивать из них цветы, а затем продавать за пределы страны. К моменту, когда он привлек внимание налоговых органов, на участке трудились 13 человек (без официального оформления), а к отправке были готовы 520 тыс. цветов.
За четыре года ИП отправил за пределы Беларуси более 2 млн 200 тыс. тюльпанов, выручка составила 388 тыс. BYN.
Деятельность предпринимателя признана незаконной. Он привлечен к административной ответственности по части 3 статьи 13.3 Кодекса Республики Беларусь об административных правонарушениях в виде штрафа в размере 4,5 тыс. BYN и с конфискацией 5% от суммы дохода, полученного в результате незаконной деятельности, что составило 19,4 тыс. BYN.
Как изменится НПД в 2027 году
Проектом НК на 2027 год предусмотрено увеличение минимального размера налога на профессиональный доход с 45 до 48 BYN в месяц. Это правило будет действовать и в случаях, когда налоговая база признается равной нулю.
С 1 июля 2026 года минимальный размер НПД для большинства плательщиков составляет 45 рублей в месяц.
Почему это важно для бизнеса:
Меняется цикл отчетности. В 2026 году отдельный отчет за девять месяцев не нужен, но с 2027 года сведения о доходах придется подавать ежеквартально. Обновленная форма предусматривает, в частности, новые коды доходов и более подробное отражение льгот. Перед подготовкой годовых сведений проверьте актуальную форму, формат выгрузки и необходимые обновления учетного программного обеспечения.
Риски «серых» схем с льготными режимами на землю. Кейс с тюльпанами – прямой сигнал тем, кто пытается вести предпринимательскую деятельность под видом личного подсобного хозяйства, на дачном участке или используя другой льготный статус. Налоговые органы отслеживают такие случаи, в том числе по объемам экспорта и неофициальной занятости, и применяют к ним не только штраф, но и конфискацию дохода.
Рост минимальной суммы налога с 45 до 48 BYN в месяц – незначительное, но обязательное к учету изменение. Для самозанятых, чей доход в отдельные месяцы нулевой или невысокий, нагрузка возрастет фиксировано. Это стоит заложить в личный или семейный бюджет на 2027 год.
Рекомендации для собственников и руководителей:
Спланируйте график подачи отчетности по физлицам. Включите в календарь бухгалтера крайний срок – 20 января 2027 года для итогового отчета за 2026 год. Установите более ранний внутренний срок проверки данных. Начните подготовку к настройке процессов для перехода на ежеквартальную отчетность с 2027 года.
Проверьте статус используемых земельных участков. Если в вашей структуре (или у собственников бизнеса лично) есть участки с льготным режимом – личное подсобное хозяйство, земля в дачном кооперативе или садоводческом товариществе и т.п. – убедитесь, что фактическое использование земли соответствует заявленному назначению, а объемы производства и продаж не выходят за рамки категории «для личных нужд с реализацией излишков».
Уточните свой статус плательщика НПД. Если вы применяете этот режим, пересчитайте фиксированную сумму налога с учетом роста до 48 BYN в месяц начиная с 2027 года (в случае его утверждения). Для видов деятельности с сезонным или нерегулярным доходом это особенно важно.
В ЕАЭС вводится цифровая маркировка электротехнической продукции
Совет Евразийской экономической комиссии на заседании принял унифицированные правила маркировки средствами идентификации отдельных видов электротехнической продукции, осветительного оборудования и печатных схем.
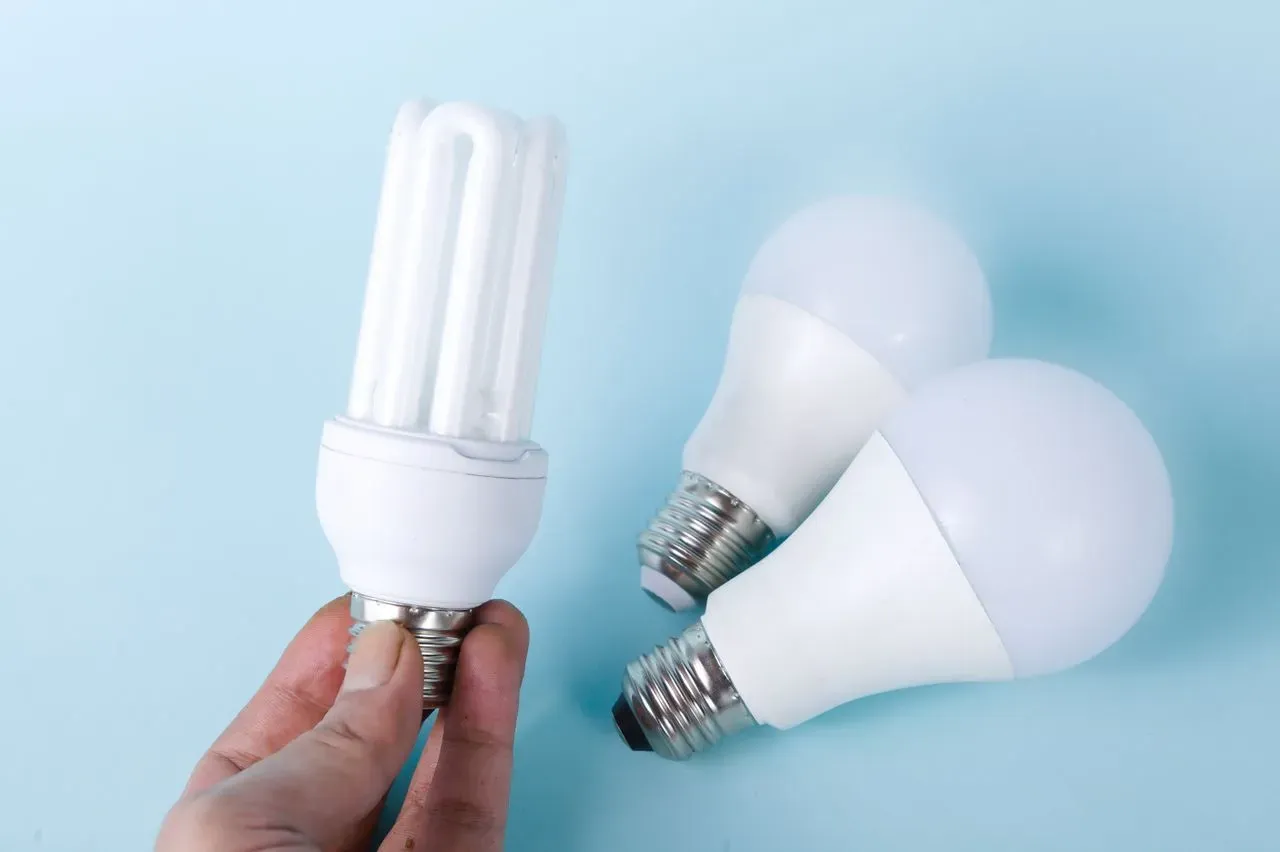
В перечень продукции вошли выпрямители и преобразователи; автомобильные осветительные приборы, портативные фонари, лампы, светодиоды и светильники; печатные схемы; реле, розетки, соединители, коммутационная аппаратура и распределительные щиты на напряжение до 1000 В.
Товары маркируются двумерным штриховым кодом Data Matrix с криптографической защитой, а средства идентификации формируются по единым для всех государств Союза требованиям.
Государства – члены ЕАЭС самостоятельно определяют дату введения и порядок маркировки новых видов продукции на своей территории.
Почему это важно для бизнеса:
Широкий охват товаров. Под маркировку могут попасть не только крупные производители, но и небольшие компании, которые импортируют, собирают или продают светильники, бытовую электрофурнитуру (розетки, выключатели, реле), распределительные щиты, автомобильную оптику и печатные платы – то есть товары, которыми активно торгуют магазины стройматериалов, электротоваров и автозапчастей.
Борьба с контрафактом. Рынок электротехники и светотехники чувствителен к дешевым несертифицированным копиям. Маркировка постепенно вытеснит «серый» импорт, очистив нишу для легального малого и среднего бизнеса. Однако рост продаж легальных компаний не гарантирован: им также нужно будет адаптироваться к новым требованиям.
Потребуются дополнительные затраты и перестройка процессов. Нанесение кодов, их учет, передача данных в систему прослеживаемости – это расходы на оборудование (принтеры этикеток, сканеры), программное обеспечение и обучение персонала, а также изменения в документообороте (накладные, отчетность).
Рекомендации для собственников и руководителей:
Проведите инвентаризацию ассортимента. Заранее определите, какие из продаваемых или производимых товаров (по кодам ТН ВЭД и ОКПД 2) могут попасть под новые правила – розетки, выключатели, светильники, автомобильная оптика, печатные платы и т.д.
Заложите расходы в бюджет. Учтите затраты на оборудование для печати и считывания кодов Data Matrix, доработку учетных систем и кассового оборудования, а также обучение сотрудников.
Оцените риски по параллельному импорту и «серым» каналам закупок. Если часть ассортимента поступает через посредников без прозрачного происхождения, маркировка может сделать такие поставки проблематичными. Рассмотрите возможность диверсификации поставщиков или перехода на официальные каналы. Выбирайте поставщиков, которые подтверждают происхождение и законность оборота товара и могут предоставить необходимые коды и сведения в установленном порядке.
В Беларуси будут производить больше форели
Как сообщили в эфире телеканала ОНТ, хозяйство «Лохва» в Быховском районе после модернизации запустило цех переработки радужной форели. Современные технологии позволят выпускать несколько десятков видов готовой продукции.
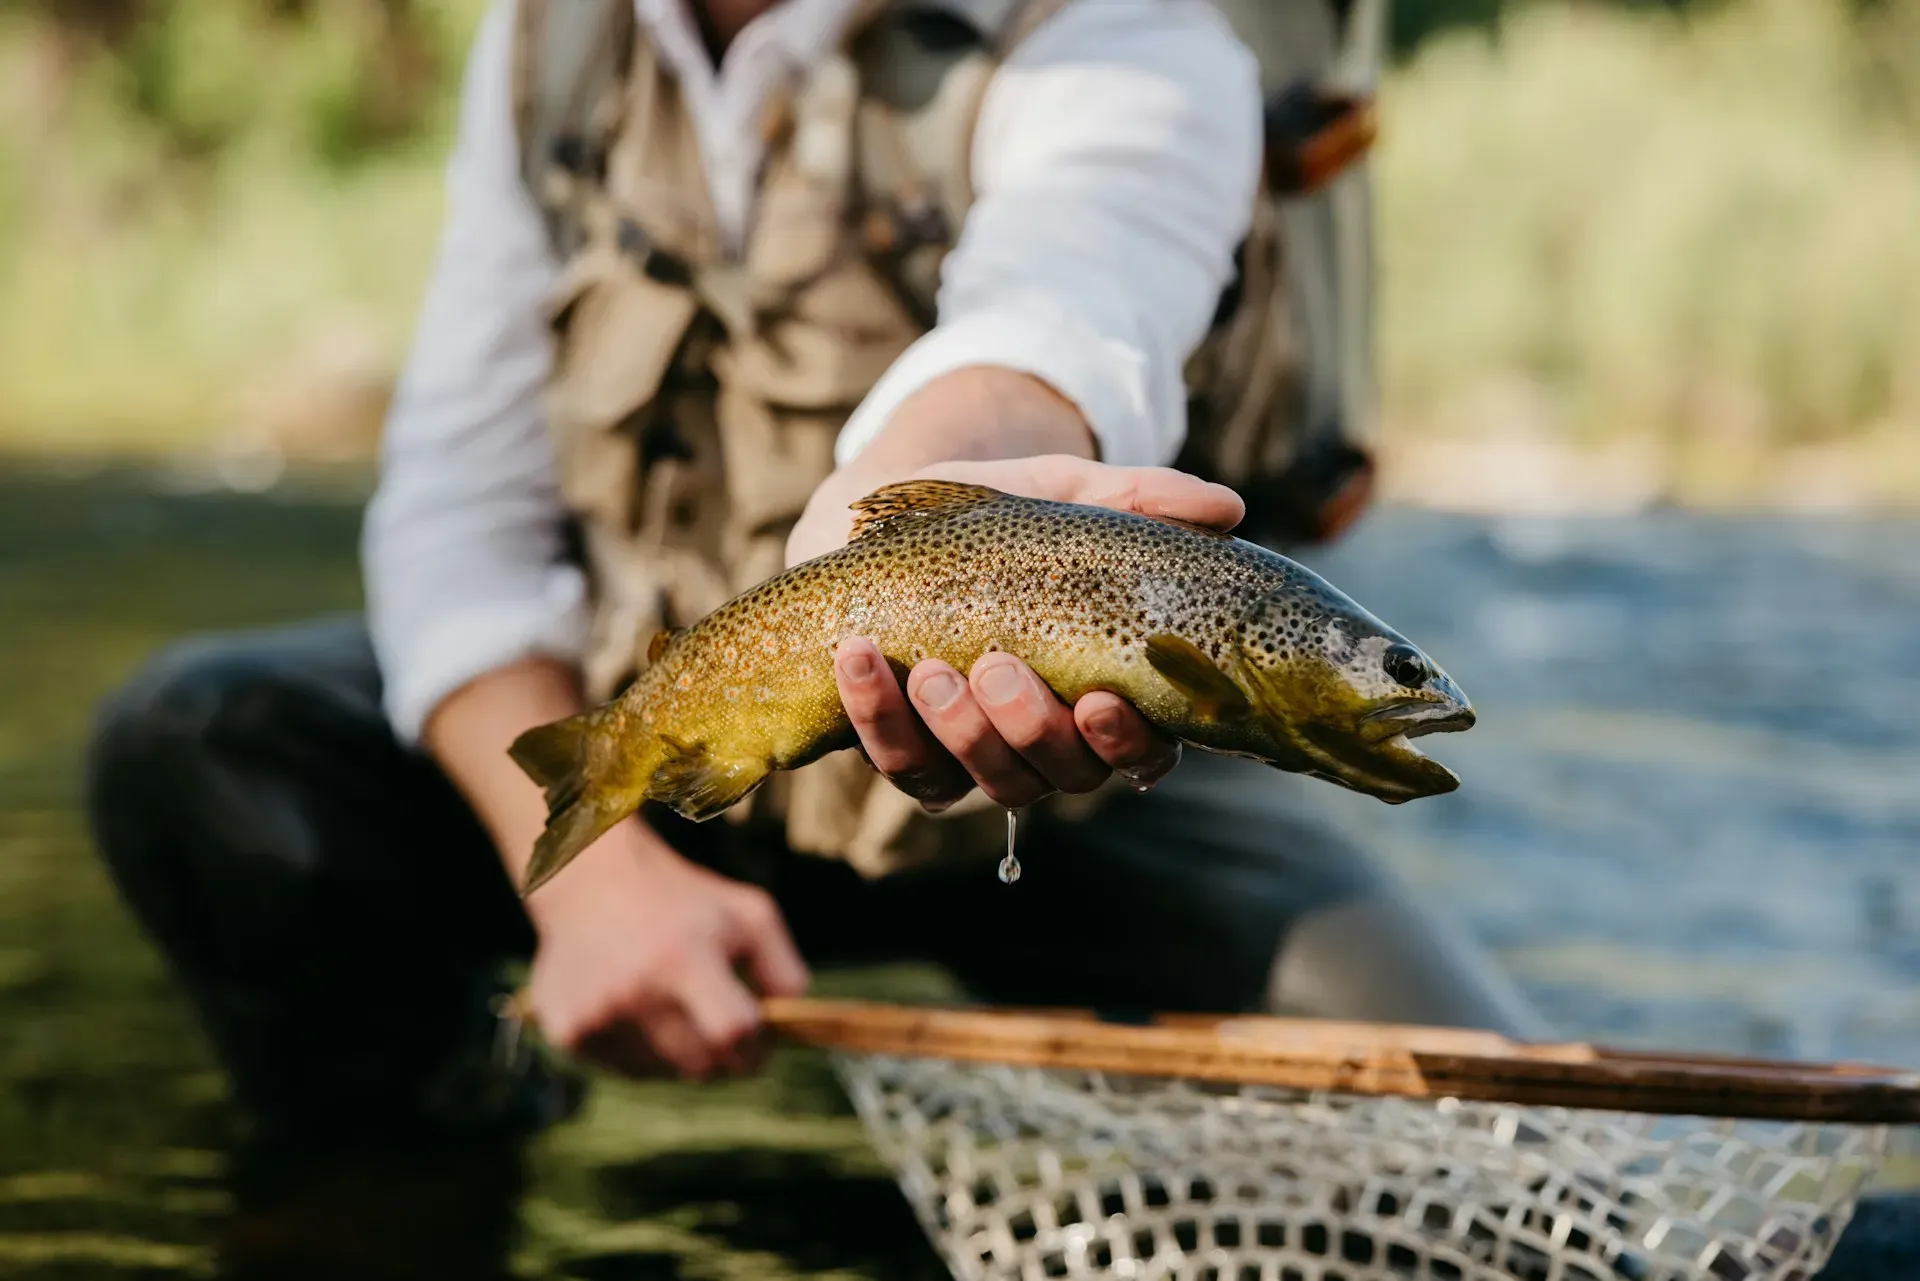
Появилось безотходное производство с линиями упаковки, камерами копчения и вяления. За сутки в цехе планируют производить минимум тонну икры и пресервов. Планируется выйти на полную мощность в 2,5 тыс. тонн в год, чтобы провести частичное импортозамещение (общий объем ввозимой форели в Беларусь составляет около 22 тыс. тонн).
Директор «Лохвы» Юрий Куксенков отметил, что производство нацелено на удовлетворение реального запроса рынка, который многократно превышает производственные мощности. Сегодня у покупателей наиболее востребована свежая охлажденная рыба весом около 1 кг.
Всего в нашей стране собираются построить 10 подобных индустриальных комплексов.
Почему это важно для бизнеса:
Новый канал закупки продукции. Для предприятий общепита, розничных сетей, рыбных магазинов и производителей готовой еды появляется более доступный отечественный поставщик охлажденной форели и продукции из нее – икры, пресервов, копченой и вяленой рыбы. Покупателям стоит запросить актуальный ассортимент, цены и график поставок.
Развитие смежных направлений. Строительство и эксплуатация 10 новых рыбоводных комплексов создадут спрос на услуги МСБ – от поставки оборудования, кормов и упаковки до локальной транспортной логистики и ритейл-дистрибуции.
Конкурировать с импортной продукцией можно не только за счет цены. Белорусская форель позиционируется как продукт «из охлажденного сырья, без заморозки». Для малых производителей это сигнал: конкурировать с импортом по цене сложно, но можно по свежести, локальности и качеству. Потребитель все чаще готов платить за «свое» и свежее.
Рекомендации для собственников и руководителей:
Изучите возможность прямых контрактов с форелевыми хозяйствами на поставку охлажденной рыбы или давальческую переработку – это может быть выгоднее импортных контрактов. Сопоставьте прямую закупку с предложениями дистрибьюторов и импортеров по полной стоимости поставки и условиям оплаты.
Ищите ниши в обслуживании рыбной отрасли. Собственникам бизнеса в сфере логистики, производства упаковки, холодильного оборудования и спецодежды стоит отслеживать проекты по строительству запланированных 10 комплексов для участия в тендерах.
Пересмотрите ассортиментную матрицу под «ходовой» вес рыбы (около 1–1,5 кг) для розницы и общепита, а крупную рыбу закладывайте в меню блюд из переработанной продукции (копченая, вяленая, пресервы). Для каждого размера сравните продажу целой рыбы, разделку и переработку по выходу продукции, трудозатратам, потерям и итоговой марже.
Нравится читать PoDelu? Добавьте наши статьи в «Основные источники» Google.
Подписаться на рассылку
Никакого спама. Только последние новости и советы, интересные статьи и эксклюзивные интервью в вашей электронной почте.
Вам будет интересно