6 октября 2026 г.
«Не надо придумывать клиентские боли и бросаться их закрывать». Интервью с топ-менеджером Альфа Банка о секретах бизнеса
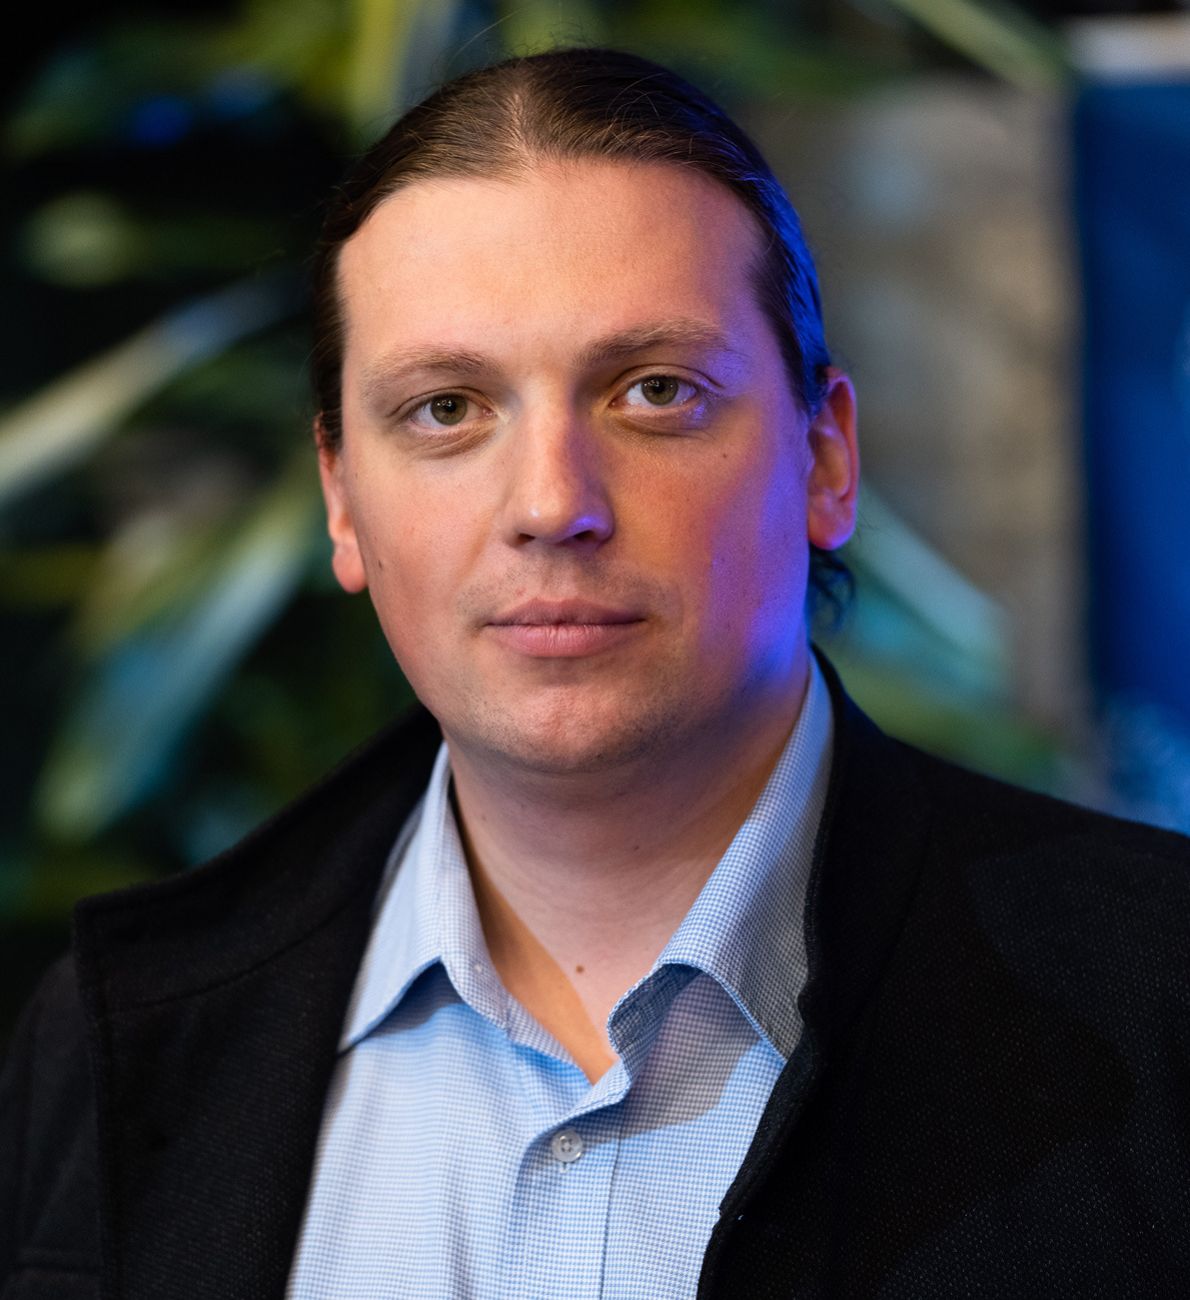
Банк для малого бизнеса – это не просто место, куда будут поступать деньги от продаж. Часто это еще и помощник, который заинтересован, чтобы любое дело не заглохло, а постоянно развивалось и приносило больший доход. Мы встретились с Алексеем Кулиевым, руководителем по массовому бизнесу Альфа Банка, и поговорили о том, почему компании могут не выдать кредит, как правильно тестировать гипотезы и куда банки пойдут дальше.
«Это был провал. Мы просто закрыли этот пакет и зафиксировали убытки»
«У меня уровень ответственности измеряется тем, какому количеству клиентов я либо помог, либо нет»
«Если возмущения рождаются от недостатка информации, клиенту нужно просто все объяснить»
«Мы проверяем клиента именно на способность сформулировать, зачем ему деньги»
«Зумеры очень клевые. Они сложные, непонятные, но поэтому и клевые»
«Если я ошибся и человек по софт-скиллам не проходной оказался, мы расстаемся сразу»
«Чаще всего рушатся бизнесы, в которых два и более собственников»
«Я не представляю, какие менеджерские задачи за меня может решить ИИ»
«Все решения я принимаю, можно сказать, единолично»
– Алексей, не будем мелочиться. Давайте сразу: исчезнут банки или нет? И когда это может произойти?
– Я думаю, при нашей жизни этого точно не произойдет. Есть инерция мышления, доверие. Мы активно идем в регионы (в первую очередь даже не областные центры, а районные), и там потенциальные клиенты очень часто просят больше отделений. Казалось бы, а зачем? Ведь все можно сделать в телефоне или на компьютере… Но они говорят, что хотят познакомиться, посмотреть, кому будут доверять свои деньги. Они хотят знать, с кого потом спросить. Так что, возможно, все это будет называться как-то по-другому, но организации, которым мы доверяем свои деньги, все равно никуда не денутся.
– То есть в банковском бизнесе ничего существенно не меняется и никаких трансформаций в ближайшее время ждать не стоит?
– Давайте так: розничная торговля существует, в магазины мы с вами все равно ходим. Но есть же доставка продуктов, да? Можно все заказать через курьера или на маркетплейсах? Но мы продолжаем ходить и выбирать, смотреть, сравнивать… Точно так же и у банков есть не только экономическая, но и социальная функция. Невозможно жить только в виртуальном мире. По крайней мере, не в мои 52 (смеется. – Прим. авт.). Я хочу видеть людей, общаться с ними, считывать их эмоции. Вполне возможно, что новые поколения выберут какую-то свою альтернативную жизнь, но им все равно придется коммуницировать хотя бы для того, чтоб человечество не вымерло. Или по иррациональной инерции мышления.

– Иррациональные вещи действительно случаются в последнее время часто. Например, Альфа Банк стал системообразующим банком в условиях санкций и неопределенности. В чем секрет?
– Это совсем не секрет – мы же не Золушка, которая в один момент вдруг стала принцессой. Это результат планомерной работы. Например, в 2016 году мы запустили партнерский канал привлечения клиентов. Наши ребята ходили по бухгалтерским и юридическим компаниям, предлагали стать партнерами, чтобы приводить к нам клиентов. Альфа Банк тогда еще почти никто не знал, хотя он уже несколько лет существовал на рынке. Но постепенно все сложилось.
– И все?..
– Не совсем. Нам также помогли предпринимательский подход, желание быть первыми, которое подкреплено конкретными продуктами, сервисами, отношением к клиенту. Только все вместе это дает результат.
– Хорошо, тогда добавим конкретики. Что поменялось в бизнес-модели за это время?
– Самое смешное, что ничего. Как раз бизнес-модель была выбрана изначально верно. Это тот самый предпринимательский подход, о котором я сказал. Все просто: мы мало говорим и много делаем. Я руковожу массовым бизнесом – это значит, что я как будто владелец этого массового бизнеса, то есть все решения я принимаю, можно сказать, единолично. Какие-то из них требуют утверждения на самом верхнем уровне, но большинство – нет. Мне не нужно собирать комитеты, проходить какие-то глобальные согласования со смежными подразделениями… В итоге скорость принятия решения и воплощения в жизнь намного выше, чем при классической корпоративной системе.
Я знаю, о чем говорю. Больше тридцати лет назад, когда начинал банковскую карьеру в Витебске, постоянно слышал вопросы от клиентов: «А где принимаются решения?» И если решение, скажем, по кредиту принимается на месте, то они с удовольствием к тебе шли. Если я говорил «Вот от этой суммы нужно согласование в Минске», они сразу ретировались.
Так что скорость принятия решения для бизнеса намного важнее, чем положительный ответ по кредиту. Когда тебе за 5 минут отказали, ты не успел подписать договор и у тебя еще нет никаких обязательств. А вот если тебя кормили «завтраками», говорили, что деньги обязательно дадут, и потом не дали…
В итоге у тебя остается время, чтобы воспользоваться какими-то альтернативными источниками финансирования, пойти в другой банк, обратиться в лизинговую компанию и так далее. Экономия времени – очень важная часть сервиса. Именно в этом, на мой взгляд, сейчас и идет основная конкуренция.
«Это был провал. Мы просто закрыли этот пакет и зафиксировали убытки»
– А за последние пять лет какое самое лучшее, эффективное управленческое решение было принято, и какое – самое неудачное?
– С ошибками вообще проблем нет (смеется. – Прим. авт.). Их было очень много.
– Хорошо, тогда пусть это будет ошибка, которая научила чему-то очень важному.
– Есть такая. Мы поняли, что клиентам верить нельзя. Мы разработали пакет услуг для бизнеса, который занимается продажами на маркетплейсах. Отличительной особенностью пакета сделали коллаборацию с теми, кто обучает выходу и торговле на интернет-площадках. Мы надеялись, что скажем клиентам: «Ребята, приходите к нам! Мы за вас уже заплатили тренеру. После этих курсов вы сможете более эффективно работать». И, конечно же, до этого мы выясняли у клиентов, было бы им это полезно или нет – нас же обучили глубинным интервью (кстати, за немалые деньги). В общем, все складывалось так, что я уже потирал руки и ждал, когда к нам придут 100% тех, кто в Беларуси продает на маркетплейсах. Думал, что будут в очереди стоять под банком и проситься, чтобы мы их к себе взяли…

И это был оглушительный провал. Клиент не пошел. Это стоило нам приличных денег… Но благодаря вот этой особой предпринимательской культуре (Альфы), когда нет нужды делать вид, что у тебя все нормально, ты просто можешь в какой-то момент сказать: «Стоп, с этой дохлой лошади надо слазить». И мы закрыли этот пакет услуг и зафиксировали убытки.
Но эта неудача показала, что от опросов надо переходить к экспериментам. Хочешь внедрить что-то новое? Сделай минимальную итерацию, чтобы этим можно было пользоваться. Пусть клиенты докажут действиями, что им это нужно, и тогда уже можешь идти в проект на все деньги. Не надо придумывать клиентские боли и после бросаться их закрывать.
– А не пошел проект, потому что люди просто не захотели, чтобы их кто-то учил работать?
– Уже неважно. Это вообще не имеет значения. Они просто не пришли. Один очень умный и дорогой тренер учил нас принципу «Ну и фиг с ним»: никогда не узнавать, почему у тебя что-то получилось или не получилось.
Работает – отлично. Нет? Не надо ковыряться, потому что очень велик соблазн потратить еще деньги на то, что не получилось. Ведь кажется, что ты понял, почему не получилось, начинаешь докручивать… а оно все равно не получается в большинстве случаев.
– Что же тогда было прорывным, суперэффективным решением с точки зрения бизнеса?
– В банкинге достаточно тяжело найти какие-то гениальные решения. Но можно найти смелые. И мы его нашли, когда запустили Альфа Кассу. На тот момент это был прорывной продукт. У нас уже было достаточно большое количество клиентов, которые его ждали: они не хотели обслуживаться у нас, а иметь торговый эквайринг в другом банке. Продукт сам по себе не был новым, но мы изменили подход. Раньше клиенты покупали кассу «3 в 1» у нашего партнера и подключали ее к нашему торговому эквайрингу, а в 2021 году мы первыми на рынке стали просто давать кассу в пользование. Это было смело, но не ново – к этому времени большинство российских банков предлагали то же самое. За нами не повторяли целых два года, видимо, не совсем доверяли нашей экспертизе в этом вопросе и боялись получить убытки. А сегодня это делают практически все.

Я считаю, что благодаря этому смелому шагу мы имеем серьезную долю в торговом эквайринге в стране, хотя были одними из последних, кто вышел на рынок. Сейчас 24% наших клиентов в массовом бизнесе пользуются торговым эквайрингом. Кроме того, я уверен, что это позволило снизить порог входа для МСБ по всей стране – программная касса стоит приличных денег и начинающим предпринимателям приходилось мало того, что закупать первый товар, арендовать торговые площади, ремонтировать их, ставить торговое оборудование, так и тратиться на кассу. Теперь у них одной проблемой меньше. Вне зависимости от того, какой банк они выберут, такая опция у них есть.
– То есть для того, кому это было критично, в итоге все-таки решился на открытие своего дела?
– Да-да. Ведь есть очень маленькие бизнесы, для них это серьезные деньги. И с этой же идеей связан наш последний «продукт веры». Мы сделали неплохой онлайн-кредит, когда поняли, что у нас очень большая клиентская база, но при этом мы плохо работаем с потребностью предпринимателей в деньгах. Проникновение кредитов на клиентскую базу было около 3%. Это очень мало. В стандартном европейском банке это, скорее, около 20% в нашем сегменте. Мы это считали технологическим отставанием, которое надо было ликвидировать. И сегодня у нас 15% клиентов имеют кредит, а рассмотрение заявки занимает меньше 5 минут. Ты сразу знаешь, получишь деньги или нет.
«У меня уровень ответственности измеряется тем, какому количеству клиентов я либо помог, либо нет»
– Было что-то такое, что как идея казалось отличным, но в последний момент вы поняли, что не стоит этого выпускать на рынок? И почему?
– От многих идей приходится отказываться. Часто это происходит далеко не по нашему желанию. Например, когда мы понимали, что ситуация на рынке изменилась и разработанный продукт просто будет никому не нужен, мы прощались с таким проектом. Это максимальная объективность: либо ты нужен своим клиентам, либо нет. Все.
– Сколько денег можно потратить на тестирование какой-то идеи и потом от нее отказаться?
– Все зависит от того, сколько потенциально мы можем на этой идее заработать. Потому что, если ты планируешь заработать миллион, очень глупо потратить тысячу, не получить результата и отказаться от идеи.
– 100 тысяч – это нормально?
– Если ты собираешься зарабатывать потом миллион в год, то 100 тысяч потратить на проверку гипотезы вполне нормально.
Но тут главное, чтобы у команды было право на ошибку. Иначе люди не будут рисковать.
– А как было принято решение сконцентрироваться на малом и среднем бизнесе?
– Это была целенаправленная работа, которая всегда отличала Альфа Банк. Очень многие декларировали, что они оказывают внимание и фокусируются на малом бизнесе. Но при этом человек, который занимался в банке этим сегментом, обычно находился в соподчиненности, на третьем или на четвертом уровне. А у нас человек, который занимается малым бизнесом (массовым, как у нас это называется), напрямую подчиняется первому лицу. Это скорость принятия решений, горизонт планирования, участие в формулировании и формировании стратегии банка.
Так что в 2022-м просто произошла переориентация внутри массового бизнеса на других клиентов. Виды деятельности, которые стали чаще встречаться в нашей клиентской базе, ушли, например, от оказания IT-услуг в розничную торговлю. С ними тоже интересно. В чем-то даже сложнее, чем с теми, кто был с нами раньше.
– Но делать сознательную ставку именно на этот сегмент – достаточно смелое решение. Ведь с точки зрения бизнеса это клиенты, которые приносят меньшую часть прибыли. Или все-таки нет?
– Мои коллеги из корпоративного сегмента со мной не согласятся, но я считаю, что для бизнеса более безопасно, когда ты имеешь существенно меньший доход с большего количества клиентов, чем когда работаешь с десятком крупнейших компаний. Ты не зависишь от одного клиента и можешь быть более объективен в подходах. Ради того, чтобы клиент от тебя не ушел, не надо давать ему огромное количество преференций по сравнению с другими клиентами. У тебя работа не индивидуальная, а системная. Возможность влиять на 70 тысяч активных клиентов намного круче. Когда ты делаешь что-то классное, что-то прорывное, можешь получить десятки тысяч спасибо. Это очень вдохновляет.

– Какой состав клиентской базы направления массового бизнеса? Кого там больше – ИП или юрлиц?
– 60% – это ИП, а 40% – юридические лица. Еще два года назад было 70% на 30%. Я думаю, что через год будет 55% на 45%. Количество индивидуальных предпринимателей уменьшается, потому что есть запреты по определенным видам деятельности, по сумме выручки. Поэтому тенденция идет все-таки к паритету.
– Кто из них дает банку больше дохода?
– Юридические лица, естественно, для нас являются более доходными. Однако они просто потребляют большее количество продуктов. Плюс обычно, если это клиент-юрлицо, чаще всего у него бизнес более крупный.
– А кто больше стимулирует банк к изменениям – мелкие или крупные клиенты? Где степень ответственности выше?
– Нельзя так разделять. Если ты работаешь с крупными клиентами, у тебя уровень ответственности измеряется возможными финансовыми потерями конкретного клиента. А у меня уровень ответственности измеряется тем, какому количеству клиентов я либо помог, либо нет, хотя возможность была. Например, обязательная маркировка товаров. Наша задача сделать так, чтобы клиентам было удобно обслуживать потребителей. Поэтому мы придумали сканер для Альфа Кассы. И нам это фактически ничего не стоило, ведь касса – тот же самый смартфон с большим количеством функций и чековой лентой. Он также работает на системе Android, и камера у него есть. Почему не сделать так, чтобы этой камерой можно было сканировать коды? И мы сделали сканер.
«Если возмущения рождаются от недостатка информации, клиенту нужно просто все объяснить»
– Как вы работаете с обратной связью от клиентов? Сейчас ведь достаточно одного поста в Threads, чтобы недовольство одного человека породило целую волну хейта или претензий… Как бизнесу правильно реагировать на такое?
– Наша позиция – всегда быть максимально открытыми. Мы никогда в своих каналах не закрываем комментарии и постоянно отвечаем на них. Хотя действительно есть темы, которые поднимают уже просто по привычке. Ты пишешь: «Ура, мы открыли новое отделение!» Но обязательно кто-нибудь сразу ответит: «Лучше бы вернули деньги клиентам доверительного управления», а другой добавит: «Когда вы там приложение почините?»
Все комментарии, замечания наших клиентов в соцсетях можно четко разделить на две категории. Первая – когда клиент прав. Он столкнулся с ситуацией, которая его возмутила, и он про нее написал. У нас задача – найти его, позвонить и выяснить, в чем дело. Важно разобраться, восстановить справедливость в конце концов.

Вторая категория – когда клиент считает, что он прав (исключительно в силу того, что он чего-то может не знать). Если подозрения или возмущения рождаются от недостатка информации, клиенту нужно просто все объяснить.
– Есть какая-то механика, с помощью которой вычленяется обратная связь, которая может послужить поводом для создания нового продукта или серьезных доработок функционала?
– У нас есть отдел, который занимается таким анализом, есть так называемые адвокаты клиента. Все рациональное, что удается отсеять от эмоций, передается экспертам на изучение. Они анализируют и говорят: «Так, вот это нужно одному клиенту из тысячи, а вот это вроде бы нужно многим, но мы сначала должны сделать еще другое». Иногда их вердикт звучит так: «Это дорого». Мы же не благотворительная организация: ты понимаешь, что, если сделать вот эту крутую вещь, надо будет поднять плату за обслуживание в два раза. Клиенты не будут от этого счастливы.
А еще мы очень многие замечания получаем до того, как они могли бы стать достоянием соцсетей. Постоянные опросы действующих клиентов дают инсайты.
«Быть удобным – это вполне себе хорошая бизнес-стратегия»
– Трудно ли быть первым? Запускать новые продукты, менять клиентские сегменты и так далее?
– Быть первым легко. Сложно потом оставаться первым, потому что тебя с удовольствием копируют. Но можно точечно работать с чем-то очень важным для клиента, чтобы любые другие недостатки вам могли простить. Например, сначала мы сделали хорошее приложение. После этого появился неубиваемый процессинг, то есть у нас не отключается возможность пользования картами, если мы обновляем что-то.
– Альфа Банк часто во внешней коммуникации называет себя удобным. А насколько самому банку выгодно быть «удобным»? Надо же успевать и деньги зарабатывать.
– Так ведь у любого бизнеса всегда есть выбор: ты или стараешься переделать клиентов под себя, или делаешь так, чтобы клиентам с тобой было хорошо, удобно.
Если клиенту удобно, то ты на нем и зарабатываешь. Если клиенту неудобно, на нем зарабатывает другой банк, в котором ему лучше, чем у тебя. Так что быть удобным – это вполне себе хорошая бизнес-стратегия.
«Мы проверяем клиента именно на способность сформулировать, зачем ему деньги»
– Я понимаю, что секретов кредитного скоринга вы не раскроете, но все-таки как малому бизнесу наверняка получить кредит от банка?
– Наверняка никак. Потому что всегда будут существовать определенные правила, которые нужны не только для получения кредита, но и для безопасности самого клиента. Очень часто человек, когда берет кредит, неадекватно оценивает свои возможности по его погашению. Мы не говорим, что есть плохой человек или хороший, плохой бизнесмен или хороший. Мы просто сравниваем сумму его ежемесячного платежа, сумму его остальных обязательств и его возможности по получению выручки. И если у нас не сходится арифметика, то мы либо не дадим ему вообще деньги, либо предложим меньшую сумму.
Достаточно часто бывает, что клиент приходит с одним запросом, а уходит по итогу вообще с другим предложением. Потому что он не обязан разбираться в банковских продуктах. Это как раз дело наших специалистов – подобрать нужный пакет финансирования и рассказать, почему нельзя делать так, как он хотел. Ведь самая распространенная ошибка, которая приводит к проблемам с бизнесом и кредитами, – это взять краткосрочный кредит на покупку основных средств. У него вроде бы все нормально, но банк думает, что эти деньги пустят в оборот и получат больше выручки. А их замораживают в капстроении, например. Оборотка вымывается на погашение кредита, не появляется новых товарных запасов для их последующей перепродажи и увеличения денежного потока. Так можно загубить даже вполне стабильный бизнес.

– Можно ли сказать: чем четче бизнес формулирует цель кредита, тем больше вероятность, что его заявку одобрят?
– Да, во многом это будет иметь значение. Мы проверяем клиента именно на способность сформулировать, зачем ему деньги. И то, насколько глубоко он проработал вопрос. Если клиент, так сказать, путается в показаниях, мы чувствуем, что деньги ему нужны на какие-то не совсем бизнесовые вещи (например, на закрытие каких-то долгов) либо он находится под влиянием третьих лиц. Поэтому банк всегда интересуют абсолютно объективные вещи – то, что положено на бумагу, то, что есть в балансе. Как бы здорово ты ни разбирался в каком-то деле, если непонятно, откуда ты будешь брать деньги на погашение, шансов нет.
«Зумеры очень клевые. Они сложные, непонятные, но поэтому и клевые»
– Есть еще одна проблемная тема, которая сейчас касается всех, – наем людей, их поиск и удержание. А у Альфа Банка есть с этим трудности?
– Начну немного издалека. Когда в 1995 году пришел работать в банк, я за год был вынужден выучить все продукты, все процессы, выучить план счетов, потому что все делалось руками. Работать было очень тяжело, но интересно. Сейчас большинство процессов автоматизировано. И на самом деле сложность задачи не в том, чтобы привлечь людей, а в том, чтобы их правильно распределить и в нужный момент защитить от выгорания, предложить им какие-то новые интересные для них проекты. В общем, нужен баланс – и для себя как руководителя, и для своих работников.
Все так же, как с клиентами. Привлечь клиента несложно. Куда сложнее удержать и быть с ним честным. Если клиент почувствует себя обманутым, он закроет счет и уйдет.
Так что привлечь работника тоже несложно. А вот дальше что ты с ним будешь делать? Сможешь ли ты обеспечить его интеллектуальную потребность, чтобы он что-то сотворил? Если у него есть запрос на обучение, готов ли ты этот запрос удовлетворить?
Я на самом деле очень рад нынешним кандидатам в работники, потому что наконец-то я массово получаю запросы на обучение. Оно становится дополнительной мотивацией. Поэтому для меня проблемы подбора кадров не существует.
– Запрос на обучение идет, я так понимаю, от зумеров?
– Да. И я совсем не разделяю переживания коллег насчет этого поколения. Отличные ребята. Есть у меня одна зумерша в «рабстве» (смеется. – Прим. авт.), должна обязательно отработать два года. И она просто идеальна. Я в восторге. Она такая умная.
Зумеры очень клевые. Они сложные, непонятные, но поэтому и клевые. Понимаете, скоро вот эти же люди станут нашими клиентами. И если ты сам не разбираешься в том, что нужно новому поколению, ты вынужден их набирать на работу.

Нам все равно придется им все передавать. Никто не живет вечно. Пройдет 10-15-20 лет, и вот эти ребята, на которых сегодня «гонит» старшее поколение, будут принимать решения.
– А они смогут их принимать?
– А почему нет? Я уверен, что и наши родители на нас смотрели и не могли понять, почему мы безответственные. Но мы же справились, когда пришло время. Сейчас будет то же самое. Просто поколение быстрее меняется.
«Если я ошибся и человек по софт-скиллам не проходной оказался, мы расстаемся сразу»
– Хорошо. С наймом понятно. А что должно произойти, чтобы вы уволили человека?
– Есть два вида навыков: хард и софт-скиллы. Мы придерживаемся того принципа, что хардам можно научить. А софтам научить нельзя – их можно только сильнее раскрыть в человеке. Вот если я ошибся и человек по софт-скиллам не проходной оказался, мы расстаемся сразу, вне зависимости от его компетенций. Потому что один токсичный эксперт может разрушить команду скорее, чем несколько командных неумех, которых ты можешь научить и довести до нужного тебе уровня. Они вдохновляют других и вдохновляются сами идеями других. Они готовы работать в партнерстве.
Мы живем в очень сложном мире. Это мир высоких технологий, но никто не отменял того, что мы все равно живые существа, а не роботы. Есть диссонанс между возможностями цифровой эпохи и мозгом человека.
Поэтому я всегда готов дать время на обучение, но держать в команде человека, который будет демонстрировать чуждые ценности, точно не стану.
– Есть ли у белорусского бизнеса финансовая грамотность и можно ли ей обучить?
– Финграмотность индивида в первую очередь заключается в том, что он не должен играть в казино, брать кредиты в ломбарде под сумасшедшие проценты и в принципе должен рассчитывать только на те деньги, которые он может заработать или уже зарабатывает. А финграмотность предпринимателя вообще другая. Она начинается с выбора правильного бизнеса; с первого приказа, который он издает после регистрации; с того, что он в течение пяти дней после приема человека на работу должен сообщить о нем в ФСЗН; с умения найти правильное помещение под аренду и так далее. Он должен выбрать правильный банк, в конце концов!
– Именно поэтому вы запустили курс «Бизнес-Джет»?
– Да. Это программа как раз для тех, кто только хочет стать предпринимателем или уже стал. Основная фишка в том, что тебе необязательно быть клиентом Альфа Банка. Программа все равно бесплатная. Станешь предпринимателем – здорово. Станешь предпринимателем и откроешь счет у нас – вдвойне здорово. А знания точно не будут бесполезными. Мы там рассказываем, что такое налоги, бухучет, продажи и маркетинг – четыре блока. И они построены по принципу «Что нужно сделать, чтобы не нарушить законодательство». Потому что, когда люди планируют какой-то бизнес, они больше сосредоточены на том, где купить, кому продать и сколько на этом заработают, а не как все это сделать законно.

– Тогда поясните, о каком первом приказе после регистрации компании вы говорили, когда рассказывали о финграмотности бизнеса?
– О принятии самого себя на работу, если это ООО или унитарное предприятие. Человек его создал и сам себя назначает директором. Там тоже важно правильно составить приказ. И в этом очень многие совершают ошибки.
«Чаще всего рушатся бизнесы, в которых два и более собственников»
– Чему научила ситуация с блокировкой ваших приложений для устройств Apple в июле 2026 года?
– Мы уже опытные. Это не первая критическая ситуация, которая произошла. Еще с 2022 года мы решили, что клиентам врать не будем. Поэтому здесь мы работали так же, как и всегда. Быстро рассказали все людям и стали искать выход. Приложение для бизнеса работает. А для обычных пользователей мы готовим web-версию, которая не будет отличаться от обычного приложения по визуалу и функционалу.
– Какой совет бизнесу вы можете дать: как правильно вести себя в ситуации, когда твоего продукта вдруг раз – и нет? Какие действия?
– Есть вещи, которые невозможно контролировать. Если ты на 100% рассчитываешь на какие-то сторонние ресурсы (чужой софт, платформу, склады, арендованную технику – да что угодно), надо помнить, что это все не твое. И тогда у тебя должны быть запасные варианты. У нас это была web-версия приложения.
Любой бизнес не может рассчитывать ни на кого. Именно поэтому чаще всего рушатся бизнесы, в которых два и более собственников. Ты можешь привлекать инвестиции, но без права голоса и на конкретных условиях. Ты единственный владелец и только ты назначаешь руководителя, когда перестаешь им быть сам, сам отвечаешь за стратегию развития. Как только там есть несколько равноправных собственников, это первый шаг к тому, что бизнес закроется. Это статистика.
«Я не представляю, какие менеджерские задачи за меня может решить ИИ»
– Что сейчас самое важное в банкинге происходит? Что может перевернуть этот рынок?
– Понимаете, никто не ждет от банков переворота. От нас в первую очередь все-таки ждут стабильности, слегка консервативного запаса прочности. Для клиентов это важнее.

Для прорывных идей (скажем, внедрения искусственного интеллекта), конечно, есть место. И у нас внедряется эта технология. Но говорить о том, что это должно привести к каким-то совершенно новым продуктам или паттернам поведения, пока рано. Нам становится работать легче, но не более того. Искусственный интеллект – это рискованная штука, потому что, если он не находится в закрытом контуре, всегда есть шанс, что персональные данные клиентов попадут куда-то не туда. Так что в банках он применяется с очень большими оговорками.
– А сами пользуетесь ИИ? Как человек, как менеджер.
– Как менеджер – нет, а как человек – да. Но я слежу за развитием, тестирую разные модели. Чтобы понимать их реальные возможности и не формировать каких-то завышенных ожиданий от повышения эффективности и производительности у рядовых сотрудников.
Но в остальном я просто не представляю, какие менеджерские задачи он за меня может сделать. Принять решение? Нет, я не дам.
– Что нового Альфа Банк планирует предложить малому и среднему бизнесу в ближайший год?
– Есть то, чем мы попробуем заниматься. У любого бизнеса два вида затрат. Первые – это прямые затраты на бизнес, вторые – на все, что этот бизнес окружает (банки, бухгалтерия, маркетинг, подписки и прочее). И мы понимаем, что затраты на банк – одни из самых мелких. Даже если мы начнем снижать цену на банковские услуги, для клиента это не будет чем-то определяющим для принятия решения, например, о том, чтобы поменять банк. А вот если мы придумаем и реализуем какие-то идеи, связанные с удешевлением других затрат через партнеров, через глубокие интеграции с какими-то сервисами, то это будет намного интереснее.
Я считаю, что именно там будет новое поле сражений за клиентов – не в банках, а рядом с ними. Но под пристальным банковским присмотром.
Поэтому я думаю, что мы будем немного расширять горизонты влияния на бизнес-клиента. Уже не через банковские продукты и сервисы, а через околобанковские. Через год можем встретиться и обсудить – когда реализуем. Глубже пока ничего рассказывать не могу.
Фото: Павел Садовский.
Подписаться на рассылку
Никакого спама. Только последние новости и советы, интересные статьи и эксклюзивные интервью в вашей электронной почте.
Вам будет интересно