29 сентября 2026 г.
«Производить стало сложнее, чем перепродавать». Владелец предприятия объяснил, что не так с бетоном в Беларуси
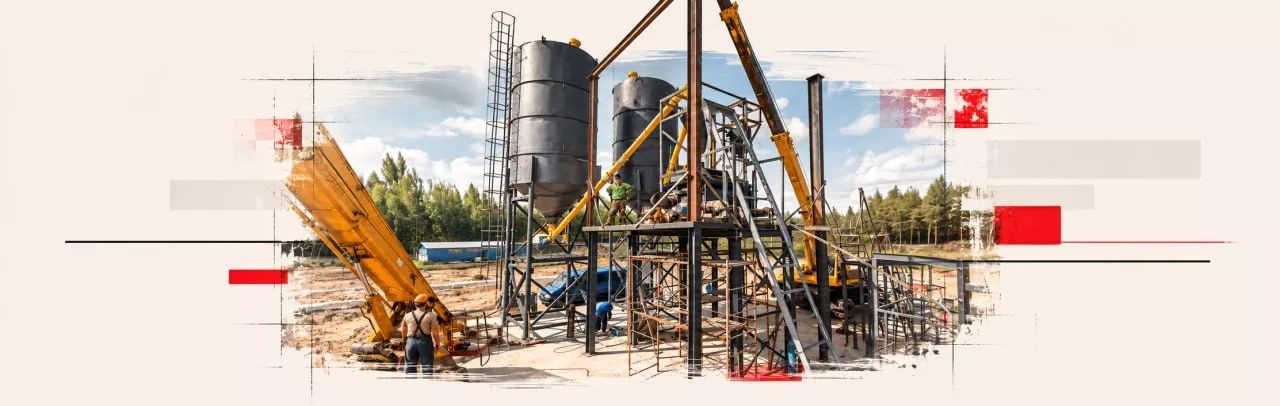

Строительная отрасль Беларуси переживает непростой период: новые проекты почти не стартуют, спрос сжимается, а борьба за клиента обостряется. Но, по мнению Павла Гончеревича, замедление рынка – не единственное, что сдерживает развитие бизнеса. Предприниматель руководит группой компаний «РБУ № 2», которая производит бетон и железобетонные изделия на площадках в Борисове и Жодино. Вместе с Павлом разберем, как устроена конкуренция в отрасли и почему белорусские предприятия оказываются в неравных рыночных условиях.
От кризиса и долгов – к производству и масштабированию
Павел Гончеревич запустил производство бетона более десяти лет назад. В 25 лет он вложил в заброшенную площадку бывшего асфальтного завода в Борисове около полумиллиона долларов, большая часть которых была заемными средствами. К тому моменту предприниматель уже был совладельцем строительной компании с хорошей репутацией и стабильным потоком заказов, поэтому банки охотно предоставляли кредиты и лизинг. Через год грянул кризис: ставка рефинансирования в 2011 году подскочила до 45%, обслуживать кредиты стало невозможно. Пришлось экстренно запустить бизнес в Москве, чтобы погашать долги за счет прибыли от строительных подрядов. Вернуться к производству удалось лишь спустя годы.

– В Москве пришлось начинать с нуля. С местными партнерами мы запустили строительную компанию, которая занималась ремонтом школ, больниц, детских садов и других социальных объектов. Первые годы спрос был высоким, что позволило быстро встать на ноги. Со временем штат вырос до 150 человек. Но потом рынок начал сжиматься, а конкуренция только усиливалась. Заказчики стали задерживать выплаты, рентабельность падала. Я понимал, что этот бизнес выжал из меня максимум. К тому же появилась возможность закрыть долги по белорусскому проекту. В итоге я решил вернуться – всегда считал производство в Борисове незавершенной историей.
После возвращения Павел взял управление компанией на себя и начал заново выстраивать процессы. Первым делом расширили ассортимент: к товарному бетону и растворам добавились железобетонные изделия. Затем появилась собственная транспортная компания, которая занялась доставкой продукции и со временем превратилась в отдельное направление, обслуживающее и сторонних клиентов. Позже запустили торговую компанию для оптовых закупок сырья – это позволило приобретать материалы по более выгодным ценам и перепродавать их другим игрокам рынка. В 2024 году открыли второй завод в Жодино. По итогам прошлого года совокупная выручка группы компаний превысила $15 млн.
Изначально предприниматель планировал масштабировать бизнес до десятка предприятий, но рынок внес коррективы: новые строительные проекты вне жилого сектора практически не появляются, а те, что есть, были запущены еще в 2023-2024 годах. Экономическая неопределенность заставляет клиентов откладывать инвестиции, и это напрямую отражается на спросе.
На этом фоне «РБУ № 2» удерживает объемы за счет постоянного расширения номенклатуры и цифровизации. Компания перешла на единую платформу, оцифровала продажи, производство и логистику, что позволило существенно сократить издержки. Но есть проблема, которую не решить ни автоматизацией, ни оптимизацией затрат. Она касается правил игры.

Почему добросовестный производитель оказывается в проигрыше
Павел Гончеревич, собственник и директор «РБУ № 2»:
– Рынок железобетонных изделий в Беларуси устроен так, что добросовестный производитель несет всю нагрузку на себе. У него есть завод, который нужно содержать, лаборатория для проверки сырья и готовой продукции, квалифицированные специалисты, технологи, мастера смен. Он закупает качественные материалы, следит за соблюдением рецептур, отвечает за каждую партию. При этом именно он находится под постоянным вниманием контролирующих органов – проверки, документация, соответствие нормативам.
Посредник, который ничего не производит, таких затрат не несет. В результате он может демпинговать по цене и оставаться в плюсе, тогда как производитель с такими же показателями ушел бы в минус. Цена у посредника ниже, потому что он часто закупает продукцию за пределами страны, не несет ответственности за ее качество, а за объем получает дополнительную скидку. Это первое искажение рынка.
Второе связано с самим производством. В железобетоне главная статья затрат – металл. Если производитель сознательно снижает расход арматуры, он экономит десятки процентов на себестоимости. Внешне изделие выглядит идентично, документы оформлены правильно, маркировка на месте. Но фактически конструкция не соответствует проекту и не выдержит нагрузок, на которые рассчитана. На рынке встречаются, например, изделия для колодцев, которые идут вообще без арматуры. Они полностью не соответствуют требованиям, но при этом продаются.
Если контроль ориентирован на документы, внешний вид и общие параметры, а не на фактическое содержание металла, возникает стимул экономить именно там, где вероятность обнаружения нарушения ниже.
Третье – это разрыв между документом и продуктом. Чтобы вывести железобетонное изделие на рынок, производитель должен получить сертификат соответствия. Процедура выглядит так: аккредитованный орган проверяет документацию, проводит испытания образцов, оценивает производственные условия и выдает заключение о том, что продукция соответствует государственным стандартам. Наличие сертификата – обязательное условие для поставок на стройки, особенно когда речь идет о государственных объектах или крупных коммерческих проектах. Без этого документа тендер не выиграть.
На практике сложилась ситуация, при которой сертификат подтверждает не столько качество конкретной партии, сколько тот факт, что производитель когда-то прошел процедуру оценки.
Дальше начинается серийное производство, и здесь контроль за фактическими характеристиками продукции ослабевает. Периодические инспекционные проверки существуют, но их частота и глубина не всегда позволяют увидеть, что реально происходит на производстве между визитами. Кроме того, документы кочуют по рынку. Посредник может использовать копию чужого сертификата или паспорта качества, прикладывая их к своей поставке. Формально все выглядит корректно, но происхождение товара и его фактические характеристики при этом могут оставаться непроверенными. В результате клиент видит документ и исходит из того, что продукт прошел проверку. При этом он может получить изделие, характеристики которого не соответствуют заявленным в документах.
Если за достоверность подтверждения не отвечает ни орган, выдавший сертификат, ни тот, кто использует его при продаже, система теряет смысл. Сертификат превращается в формальность, инструмент допуска к тендеру, а не в гарантию качества.
Если перевести это в цифры, картина становится нагляднее. Средняя рентабельность продаж по железобетону – до 10%. При этом доля металла в изделии может достигать 20% и более. Отсюда видно, что манипуляции с объемом арматуры напрямую влияют на рынок. Ответственные производители вынуждены продавать с нулевой рентабельностью или отказываться от сделки, тогда как те, кто экономит на металле, сохраняют средний уровень прибыли даже при снижении цены. Что касается цен, в этом году рост стоимости железобетона остановился и цены находятся под давлением.

Объем производства, вероятнее всего, превышает объем спроса
– Повышения цен не было, наоборот, скидки выросли даже больше, чем в прошлом году. Поэтому по отрасли мы видим снижение средней рентабельности. Цены на железобетон напрямую связаны с объемами инвестиций в экономике. На фактическую стоимость также влияют цена материалов, загрузка производства и конкуренция за заказы. В следующем году ситуация будет напрямую зависеть от того, будут ли расти вложения в строительство и строительно-монтажные работы. Если этого не произойдет, давление на цены сохранится.
В итоге мы имеем ситуацию, когда компания, которая соблюдает технологию, получает более высокую себестоимость и более пристальное внимание контролеров. Тот, кто экономит на характеристиках или просто перепродает чужую продукцию, выходит на рынок с более низкой ценой и меньшими рисками. Со временем это приводит к тому, что производители начинают избегать сегментов, где искажения сильнее всего. Инвестиции уходят туда, где проще конкурировать без нарушения правил, например, в металлоконструкции, где процедура сертификации не такая сложная. Железобетон в этом смысле становится менее привлекательным, хотя именно он лежит в основе строительства.
Смысл контроля в такой ситуации – не только выявлять конкретных нарушителей, но и выравнивать конкурентную среду. Если производитель понимает, что любую экономию на арматуре обнаружат, а посредник – что происхождение товара и соответствие документов можно проверить, рынок перестраивается.
Конкуренция смещается в нормальное русло – в сторону технологий, автоматизации, снижения потерь, логистики и качества, а не умения скрывать нарушения.
Для этого нужно несколько вещей. Первое – реальная ответственность органов по сертификации за достоверность выданных документов. Если орган подтвердил соответствие, а фактически продукция не отвечает требованиям, последствия должны наступать не только для производителя, но и для того, кто выдал заключение. Поэтому нужно проверять, соблюдает ли орган по сертификации установленную процедуру: отбор образцов, оценку результатов испытаний и периодическую оценку там, где она предусмотрена. Второе – регулярные контрольные испытания уже выпускаемой продукции, а не только образцов на этапе сертификации. Третье, самое важное, – прослеживаемость происхождения товара, чтобы посредник не мог продавать изделия с чужими документами. Это вопрос не качества сертификата, а идентификации конкретной партии, и решать его нужно отдельными механизмами.
Как цифровизация может изменить правила игры
– В Евросоюзе используется цифровая маркировка. С 2026 года для бетона и арматуры там вводится Digital Product Passport – цифровой паспорт с QR-кодом. На стройке инженер сканирует код и видит информацию о составе, протоколы испытаний, дату и место производства. Подделать документ или приложить чужой сертификат становится значительно сложнее – система это блокирует. В Германии, Нидерландах и Скандинавии уже работают пилотные проекты: данные с завода передаются в BIM-модель (цифровую информационную модель здания или сооружения), паспорта материалов ведутся на блокчейн-платформах, а бетонные конструкции получают цифровые досье на весь срок службы. По сути, такой подход позволяет существенно снизить риск использования контрафактной продукции и может помочь выявлять подмену документов, если цифровые сведения надежно связаны с конкретной поставкой и их достоверность проверяется.
Если аналогичные механизмы заработают в Беларуси, у рынка появится правильный стимул. Добросовестный производитель перестанет проигрывать только из-за того, что играет по правилам. А отрасль получит конкуренцию, которая двигает вперед, а не тянет вниз. Но конкурентный результат по-прежнему будет зависеть также от цены, качества, логистики и условий закупки. Иначе компании продолжат вкладываться в лаборатории и людей, а проигрывать тендеры тем, у кого нет ни того, ни другого. И тогда побеждает не тот, кто лучше производит, а тот, кто лучше научился обходить систему.
В любом случае все, о чем я говорил выше, – не повод опускать руки. Мы понимаем, в каких условиях работаем, и продолжаем развиваться. Площадка в Жодино уже частично запущена, дальше будем наращивать мощности и расширять линейку железобетонных изделий. Параллельно заканчиваем цифровизацию финансового блока – бюджетирование, казначейство, планирование денежных потоков. Задача на этот год простая: удержать объемы и рентабельность, чтобы не потерять позиции, когда рынок снова пойдет в рост.
Мнение эксперта может не совпадать с мнением редакции.
Подписаться на рассылку
Никакого спама. Только последние новости и советы, интересные статьи и эксклюзивные интервью в вашей электронной почте.
Вам будет интересно